Trong lĩnh vực quản lý kho hàng và xuất nhập khẩu, việc lựa chọn phương pháp xuất kho phù hợp đóng vai trò quan trọng trong kiểm soát chi phí, tối ưu lợi nhuận và đảm bảo dòng chảy hàng hóa hiệu quả. Hai phương pháp phổ biến nhất hiện nay là FIFO (Nhập trước – Xuất trước) và LIFO (Nhập sau – Xuất trước). Vậy LIFO là gì? Phương pháp này phù hợp với những ngành nào? Ưu nhược điểm của LIFO ra sao? Hãy cùng tìm hiểu chi tiết trong bài viết dưới đây!
Nội dung bài viết
LIFO Là Gì? Ứng Dụng Phương Pháp Nhập Sau Xuất Trước Trong Quản Lý Hàng Hóa
1. LIFO Là Gì?
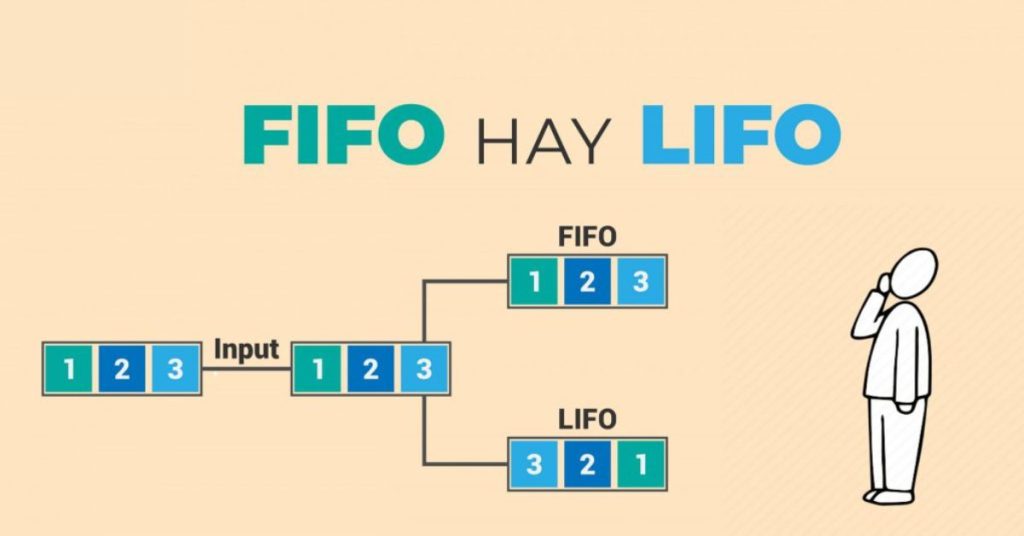
LIFO (Last In First Out) là phương pháp quản lý kho hàng theo nguyên tắc “nhập sau, xuất trước”. Theo đó, hàng hóa được nhập vào kho sau cùng sẽ được xuất ra trước, trong khi các mặt hàng cũ hơn sẽ tiếp tục lưu trữ trong kho.
Phương pháp này đối lập với FIFO (First In First Out – Nhập trước, xuất trước), trong đó hàng hóa tồn kho lâu nhất sẽ được xuất đi trước.
Ví dụ về LIFO trong quản lý kho:
Một công ty kinh doanh sắt thép áp dụng LIFO để xuất kho. Khi giá sắt thép tăng theo thời gian, công ty sẽ xuất bán các lô hàng mới nhập trước, giúp phản ánh chi phí giá vốn gần nhất với giá thị trường, từ đó tối ưu lợi nhuận và kiểm soát chi phí hiệu quả hơn.
2. LIFO Được Áp Dụng Trong Những Doanh Nghiệp Nào?
LIFO thường phù hợp với các doanh nghiệp có lượng hàng tồn kho lớn và không bị giới hạn về thời gian sử dụng. Một số ngành có thể áp dụng phương pháp này bao gồm:
- Đại lý ô tô: Các mẫu xe mới nhập về thường được xuất bán trước để đảm bảo doanh thu.
- Nhà bán lẻ: Các mặt hàng như đồ gia dụng, linh kiện điện tử thường áp dụng LIFO để cập nhật giá vốn theo thời giá mới nhất.
- Doanh nghiệp kinh doanh kim loại, vật liệu xây dựng: Giúp phản ánh giá vốn theo biến động thị trường và hạn chế rủi ro lạm phát.
LIFO không phù hợp với các ngành hàng có hạn sử dụng, dễ bị hư hỏng như thực phẩm, mỹ phẩm hoặc dược phẩm, vì có thể làm tăng nguy cơ hàng hóa quá hạn, gây tổn thất tài chính.
3. So Sánh Giữa LIFO Và FIFO
| Tiêu chí | LIFO (Last In First Out) | FIFO (First In First Out) |
|---|---|---|
| Cách vận hành | Hàng nhập sau xuất trước | Hàng nhập trước xuất trước |
| Cập nhật giá vốn | Giá hàng nhập mới nhất | Giá hàng nhập cũ nhất |
| Phù hợp với ngành | Ô tô, linh kiện điện tử, vật liệu xây dựng | Thực phẩm, dược phẩm, hàng dễ hư hỏng |
| Ảnh hưởng đến lợi nhuận | Phản ánh chi phí thực tế cao hơn trong điều kiện lạm phát, giúp giảm lợi nhuận chịu thuế | Tạo ra lợi nhuận cao hơn trong môi trường lạm phát |
| Rủi ro tồn kho | Dễ tồn kho hàng cũ lâu dài, có thể dẫn đến hao mòn, mất giá | Giảm thiểu hàng tồn kho cũ, hạn chế nguy cơ hư hỏng |
| Tính phù hợp trong lạm phát | Giúp tránh tác động của lạm phát lên giá vốn | Có thể làm tăng lợi nhuận nhưng cũng có nguy cơ mất giá hàng hóa |
4. Ưu Nhược Điểm Của Phương Pháp Last In First Out
Ưu Điểm Của Last In First Out
✅ Phản ánh đúng giá vốn hàng hóa theo thị trường: Khi giá hàng hóa tăng, doanh nghiệp xuất bán hàng mới nhập gần nhất, giúp phản ánh giá vốn gần với giá thực tế trên thị trường.
✅ Giảm tác động của lạm phát: LIFO giúp giảm lợi nhuận chịu thuế, giúp doanh nghiệp tối ưu hóa chi phí thuế.
✅ Phù hợp với các ngành có giá nguyên vật liệu biến động mạnh, như kim loại, dầu khí, vật liệu xây dựng.
Nhược Điểm Của Last In First Out
❌ Có thể khiến hàng tồn kho cũ không được xuất bán kịp thời, dẫn đến rủi ro hàng bị hao mòn, mất giá.
❌ Không phù hợp với ngành hàng có hạn sử dụng như thực phẩm, dược phẩm.
❌ Có thể gây hiểu nhầm trong báo cáo tài chính, vì chi phí hàng bán ra cao hơn, làm giảm lợi nhuận kế toán.
LIFO là một phương pháp quản lý kho hàng hiệu quả trong một số ngành nhất định, đặc biệt là các lĩnh vực có giá nguyên liệu biến động lớn và không bị giới hạn về thời gian sử dụng hàng tồn kho. Phương pháp này giúp doanh nghiệp phản ánh chi phí sản xuất theo thị giá, tối ưu thuế và kiểm soát lợi nhuận. Tuy nhiên, việc chọn LIFO hay FIFO phụ thuộc vào tính chất ngành hàng, chiến lược tài chính và mục tiêu quản lý kho của doanh nghiệp.